ㅁ [이슈] 미 연준이 3년여 만에 금리인상 사이클에 진입하고, 장기금리가 20년래 최고치를 기록하는 등 고금리 여건이 심화됨에 따라 가계의 신용 스트레스에 대한 우려가 대두
⇒ 가계 부문의 신용 스트레스는 미국 경제의 핵심축인 개인소비지출(GDP의 약 70%)에 주된 하방 요인으로 작용할 수 있는 만큼, 가계의 부채 현황과 잠재 리스크를 점검
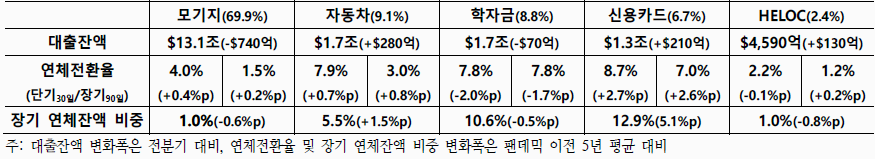
ㅁ [현황 및 잠재 리스크] 총 잔액은 $19조에 근접, 장기 연체 비중은 '17년 이후 최고. 고정금리 대출 비중이 높아 금리 상승에 따른 즉각적인 타격은 크지 않을 수 있으나 ▲저신용 차주 연체율 상승 ▲생계형 대출 증가 등 취약점이 드러나는 모습
ㅇ 저신용 연체율 상승: 신용카드ㆍ자동차 대출을 중심으로 저신용 대출 비중과 연체율이 상승하고 있으며, 이는 향후 추가 금리상승 시 변동금리 위주로 구성되어 있는 대출(신용카드ㆍHELOC) 의 원리금 상환 부담 가중, 금융권의 신용공급 축소로 이어져 대출 부실을 가속화할 소지
ㅇ 생계형 대출 증가: 신용카드 대출잔액 증가 및 HELOChome equity line of credit 한도 소진율 상승 등 고물가에 따른 생계비 부족을 충당하기 위한 대출이 증가하고 있으며, 이러한 방어적 차입 현상이 심화될 경우 가계의 소비지출에 대한 하방 리스크가 확대될 가능성
ㅁ [평가 및 시사점] 당분간 가계 전반의 견조한 재무여건이 가계대출 부실 압력을 억제할 것 으로 보이나, '22~'23년 금리인상기에 비해 충격 흡수 능력이 약해져 있는 만큼 금리 상승에 대한 취약성이 저소득ㆍ저신용층을 중심으로 예상보다 빠르게 표면화될 가능성에 유의
ㅇ 견조한 가계의 재무여건: 최근 가계 전반의 재무건전성은 일정 수준의 금리상승 충격을 소화할 수 있는 여력을 갖추고 있어, 단기간 내에 가계 신용불안이 전면화될 가능성은 제한적
ㅇ 완충여력 약화: 다만, 현재는 `22~`23년에 비해 ▲고물가 장기화에 따른 구매력 약화 ▲초과 저축 소진 ▲노동시장 둔화 등으로 가계의 고금리 대응 여력이 축소되어 있는 점이 우려
⇒ 최근 AI 투자 둔화 우려가 대두되는 가운데, 고금리 여건 심화 등에 따른 가계의 신용 리스크가 현실화될 경우 미국 경제의 하방압력이 확대될 수 있음에 유의할 필요
 제외)


